Ibercaja logra 28,9 millones de beneficio y aumenta un 22% los préstamos
La entidad formaliza 893 millones de euros en nuevos créditos en el primer trimestre de 2016
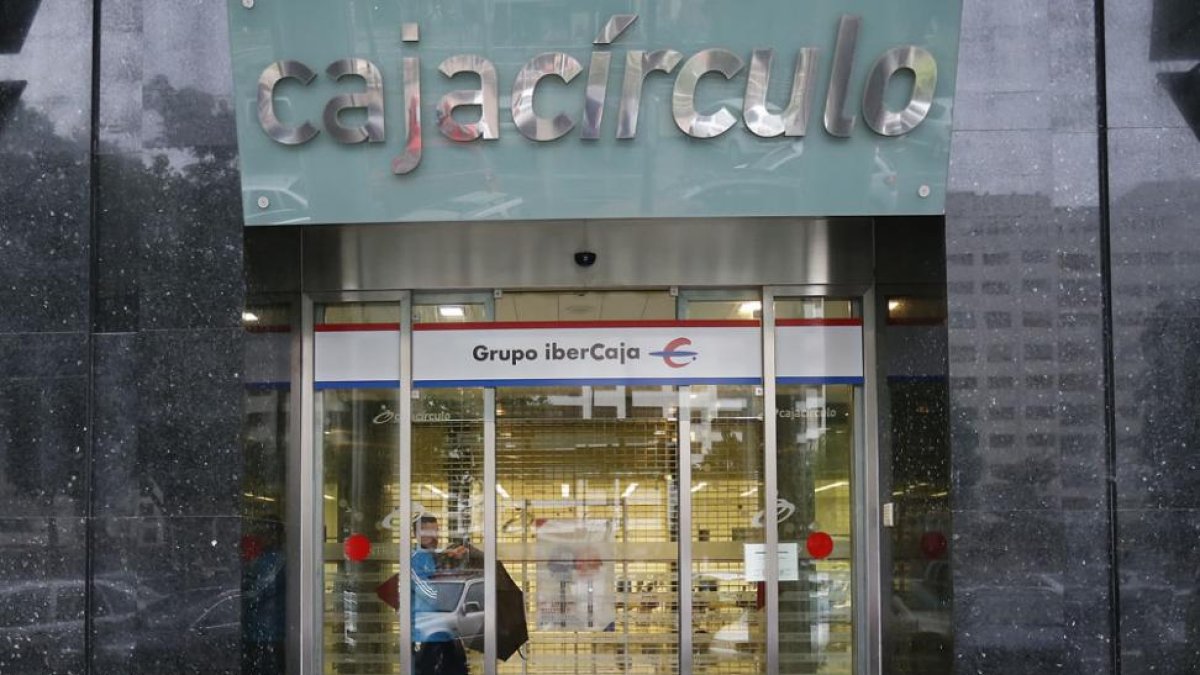
Imagen de la entrada de la sede central en Burgos.-RAÚL G. OCHOA
Ibercaja ha obtenido un beneficio neto de 28,9 millones de euros entre enero y marzo de 2016, gracias a la intensidad de la actividad crediticia y al positivo comportamiento de los productos fuera de balance como los fondos de inversión, planes de pensiones y seguros de ahorro.
La entidad ha formalizado un total de 893 millones de euros en nuevos préstamos y créditos a lo largo del primer trimestre, un 22,1% más que en el mismo período del año anterior, dando continuidad a la tendencia de reactivación del flujo de crédito iniciada a finales de 2014.
Con respecto al cierre de 2015, Ibercaja ha incrementado su cuota de mercado nacional en fondos de inversión (3 puntos básicos hasta el 4,09%), en fondos de pensiones (7 puntos básicos hasta el 5,74%) y en seguros de vida (4 puntos básicos hasta el 3,66%), dando continuidad así al muy positivo comportamiento de los productos fuera de balance experimentado durante los últimos trimestres.
Asimismo, el saldo de crédito bruto a clientes asciende a 33.974 millones de euros al cierre del trimestre, lo que representa un descenso interanual del 4,2%. El crédito dudoso se ha reducido un 18,1% interanual, mientras que el crédito normal (no dudoso) se ha contraído un 2,6%. En particular, el saldo de crédito normal (no dudoso) a empresas no inmobiliarias, aumenta un 2,5% interanual.
La trayectoria global ha venido condicionada, especialmente, por la reducción de la financiación al segmento promotor inmobiliario.
En definitiva, los actuales ritmos de formalización deberían permitir una estabilización del conjunto de la cartera crediticia en el segundo trimestre del año.
La financiación hipotecaria para adquisición de vivienda ha tenido un desempeño destacado, con 162 millones de euros entre enero y marzo, prácticamente doblando la cifra del primer trimestre de 2015, llegando a los 88 millones de euros.
Por otra parte, Ibercaja ha seguido intensificando también su apuesta estratégica por la financiación de proyectos de inversión y crecimiento de las pymes españolas. En el primer trimestre, ha concedido 502 millones de euros con esta finalidad, lo que supone el 56% del importe total de nuevas formalizaciones.
Los saldos gestionados en ahorro vista se han incrementado en más de 3.000 millones de euros, lo que equivale a un 20,8% interanual. Igualmente, las posiciones de clientes en productos fuera de balance han aumentado en 675 millones de euros con respecto a marzo de 2015.
El margen de intereses obtenido en el primer trimestre de 2016 ha sido de 136,1 millones de euros, un 19,1% menos que en el mismo período del año anterior, como resultado del entorno de tipos de interés en mínimos históricos y la menor contribución del negocio mayorista.
Las comisiones netas se cifran en 80,4 millones de euros en el trimestre, un 3,9% más que entre enero y marzo de 2015.
Mientras, la rúbrica de otros resultados de explotación aporta 72,2 millones de euros en este primer trimestre, de los cuales 69,3 millones de euros se corresponden con la plusvalía obtenida por Ibercaja en el traspaso a AKTUA de su filial de gestión y comercialización de inmuebles, sellado en febrero.
Los gastos de explotación en el primer trimestre han sido de 151,4 millones de euros, un 4,9% superiores a los del primer trimestre de 2015. Este incremento viene motivado, principalmente, por el coste del lanzamiento de proyectos estratégicos contenidos en el Plan+ 2015 – 2017, por lo que su impacto se diluirá a lo largo del ejercicio, manteniéndose estable la base de costes del banco en el conjunto de 2016.
Entre enero y marzo, Ibercaja ha dotado un total de 116 millones de euros en provisiones. Los resultados extraordinarios del trimestre por el acuerdo con Aktua se destinan a provisiones voluntarias.
Excluyendo el impacto de las provisiones voluntarias, el beneficio antes de impuestos ajustado de la Entidad ha sido un 28,3% superior al registrado en el primer trimestre de 2015.
La menor contribución del negocio mayorista, el complejo entorno de tipos de interés y la concentración de gastos en este período, son los principales factores que han condicionado esta evolución.