INFRAESTRUCTURAS
La bonificación del IBI limita en 6 años prorrogar la AP-1
Una sentencia del Tribunal Supremo vetó la posibilidad de superar el plazo máximo de 50 años de la concesión de la autopista, que expira a finales de 2018
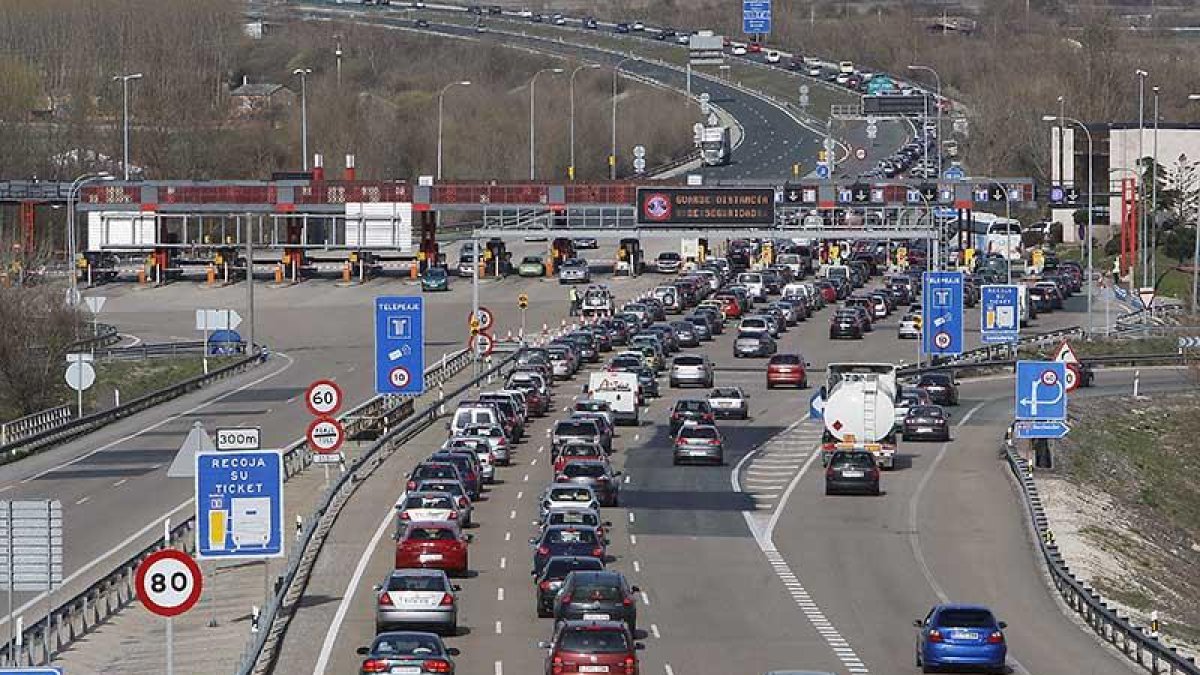
Imagen de la entrada del entorno del peaje de la autopista AP-1 en Castañares.-RAÚL G. OCHOA
La posibilidad de un incremento del periodo de explotación de la AP-1 más allá de finales del próximo año tiene fijada desde 2003 un máximo de seis años por sentencia del Tribunal Supremo.
Cabe recordar que las sucesivas prorrogas al periodo inicialmente previsto de explotación mediante el cobro de peaje de la AP-1 se han realizado mediante obras promovidas por el Estado compensando a la concesionaria con ampliaciones sucesivas.
Estas ampliaciones suponían así mismo una prolongación de beneficios fiscales al establecer un descuento del 95% sobre el Impuesto de Bienes Inmuebles por lo que los ayuntamientos de la traza solo perciben el 5% de la cifra a la que inicialmente deberían recaudar.
La concesión de este descuento de un impuesto municipal por el Estado a la concesionaria fue llevada de forma reiterada a los tribunales por el Consistorio de Briviesca con resultados desiguales aunque mayoritariamente contrarios a su petición.
No obstante dada la cercanía del fin del último plazo concesional establecido cabe señalar que la Sala Tercera del Tribunal Supremo, Sección Segunda, recordó al Estado en 2003 que no se podría superar los 50 años de concesión.
Concretamente en su sentencia, contraria al municipio, justifica la cobertura legal de las prorrogas pero, al tiempo, explicita que, en el caso del IBI, «no pueden interpretarse-las prorrogas- como una dejación en manos de la Administración estatal de la posibilidad de mantener ‘sine die’ el beneficio fiscal».
Sostienen esta postura remitiéndose al art. 30 de la Ley 8/1972 ya estableció que, «en ningún caso», esto es, ni en el Decreto de adjudicación ni, en su caso, en las prórrogas arbitradas al amparo de los arts. 24, 25 y 26 de la misma, la duración de la concesión podía ser superior a cincuenta años.
La concesión de explotación de la autopista esta concretada en la citada sentencia en base al «artículo 10 del Decreto 1736/74, de 30 de mayo, por el que se adjudicó la concesión administrativa para la construcción, conservación y explotación del itinerario Burgos-Cantábrico de la autopista de peaje del Norte».
Recordando que «esta Ley de Autopistas, en el precepto que nos ocupa, no ha sido modificada ni derogada, ni expresa ni tácitamente» por lo que el límite concesional permanece invariable.
Pese a este explícito pronunciamiento del Supremo sobre la imposibilidad legal de ampliar de forma sustancial el peaje en su actual formato el Ministerio de Fomento encargó en 2009 un estudio sobre la ampliación a un tercer carril entre Ameyugo y Burgos mediante una ampliación de la concesión más allá del 2018.
Cabe recordar que la posibilidad de apurar el periodo concesional al máximo estaría vinculada a la realización de obras en la autopista, nuevos accesos o ampliación de calzada, a instancias del Estado y a cargo de la concesionaria.
Un dato destacado es que tras la sentencia de 2003 se produjo una importante modificación justo el mismo año por el cual se derogó por el Gobierno el artículo que limitaba a 50 años el plazo máximo de concesión, pese a ello se mantuvo en la nueva legislación el mismo límite temporal extendido a este modelo de concesiones.
En este cambio de marco legal se produjo la aprobación en 2008 de las obras en la N-I de la variante Monasterio-Cubo fundando la decisión sobre el proyecto escogido la ‘alternativa 1’, de forma explícita su vinculación al fin del peaje de la AP-1 en 2018.
Concretamente afirma que es «la que mejor resuelve el escenario de la actuación» explicitando «sin prorroga de la concesión de la autopista de peaje».